Vietnam Airlines có thể đạt doanh thu kỷ lục trong năm 2026 khi nhu cầu tiếp tục tăng, nhưng lợi nhuận giảm mạnh do giá nhiên liệu Jet A-1 duy trì ở mức cao.
Vietnam Airlines có thể đạt doanh thu kỷ lục trong năm 2026 khi nhu cầu tiếp tục tăng, nhưng lợi nhuận giảm mạnh do giá nhiên liệu Jet A-1 duy trì ở mức cao.
Ở chiều ngược lại, các doanh nghiệp cung cấp dịch vụ phi hàng không tại sân bay như SASCO đang được hưởng lợi trực tiếp từ sự gia tăng của lưu lượng hành khách.
Theo báo cáo cập nhật của Công ty Chứng khoán BIDV (BSC), doanh thu thuần năm 2026 của Vietnam Airlines có thể đạt 155.608 tỷ đồng, tăng 28% so với năm trước, mức cao nhất trong chuỗi dự báo của BSC đối với hãng.
Tuy nhiên, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ được dự kiến chỉ đạt khoảng 1.130 tỷ đồng, giảm 85% so với năm 2025. Biên lợi nhuận ròng theo dự phóng cũng giảm mạnh, từ 6,4% xuống còn 0,8%.
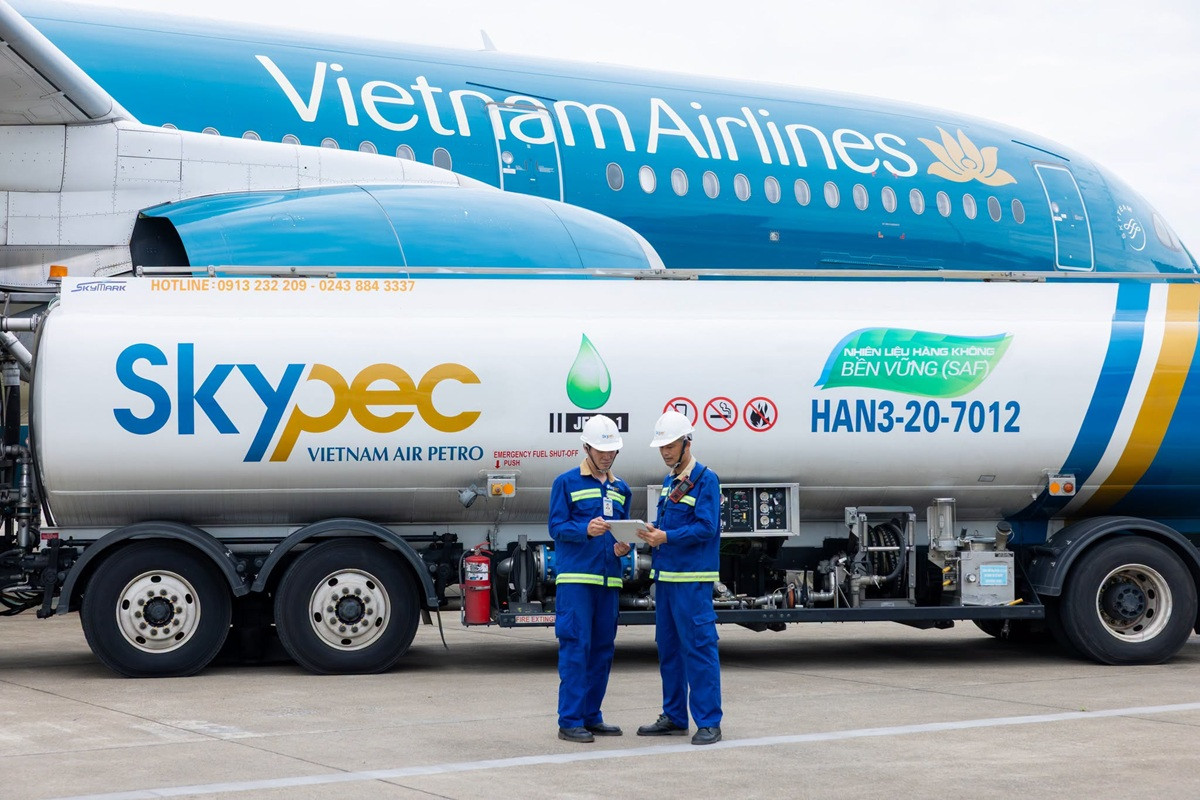
Áp lực lớn nhất đến từ chi phí nhiên liệu. Vietnam Airlines cho biết hoạt động khai thác chỉ có hiệu quả khi giá Jet A-1 xuống dưới 135 USD/thùng. Trong khi đó, BSC ước tính giá Jet A-1 bình quân năm 2026 ở khoảng 160 USD/thùng.
Đến tháng 9, giá nhiên liệu đã tăng lên khoảng 171 USD/thùng, cao hơn 70% so với cùng kỳ năm trước và cao hơn đáng kể ngưỡng mà Vietnam Airlines cho là "cần thiết để hoạt động đạt hiệu quả".
BSC dự báo giá nhiên liệu bình quân năm 2026 tăng khoảng 65% so với năm 2025. Nếu căng thẳng tại Trung Đông tiếp tục kéo dài, giá Jet A-1 được đánh giá khó giảm xuống dưới 135 USD/thùng trong phần còn lại của năm.
Áp lực do giá nhiên liệu tăng cao đã phản ánh rõ trong kết quả quý II/2026. Vietnam Airlines ghi nhận doanh thu thuần 38.303 tỷ đồng, tăng 37% so với cùng kỳ năm trước. Trong đó, doanh thu vận tải hàng không đạt 26.865 tỷ đồng, tăng 20%; doanh thu bán hàng đạt 9.437 tỷ đồng, tăng 150%.
Tuy nhiên, hãng vẫn ghi nhận khoản lỗ sau thuế thuộc về cổ đông công ty mẹ 792 tỷ đồng, trái ngược với mức lãi 2.823 tỷ đồng cùng kỳ năm 2025. Biên lợi nhuận gộp chỉ còn 4,2%, giảm 13 điểm phần trăm so với cùng kỳ, trong bối cảnh chi phí nhiên liệu tăng mạnh do căng thẳng địa chính trị tại Trung Đông.
Theo BSC, tăng trưởng doanh thu của Vietnam Airlines vẫn được hỗ trợ bởi nhu cầu đi lại. Doanh thu vận tải hành khách năm nay được dự báo đạt khoảng 113.540 tỷ đồng, tăng 19%, trong khi sản lượng cung ứng dự kiến tăng tương ứng 19%. Hệ số sử dụng ghế được dự báo ở mức khoảng 82%, tăng 2 điểm phần trăm so với năm trước.
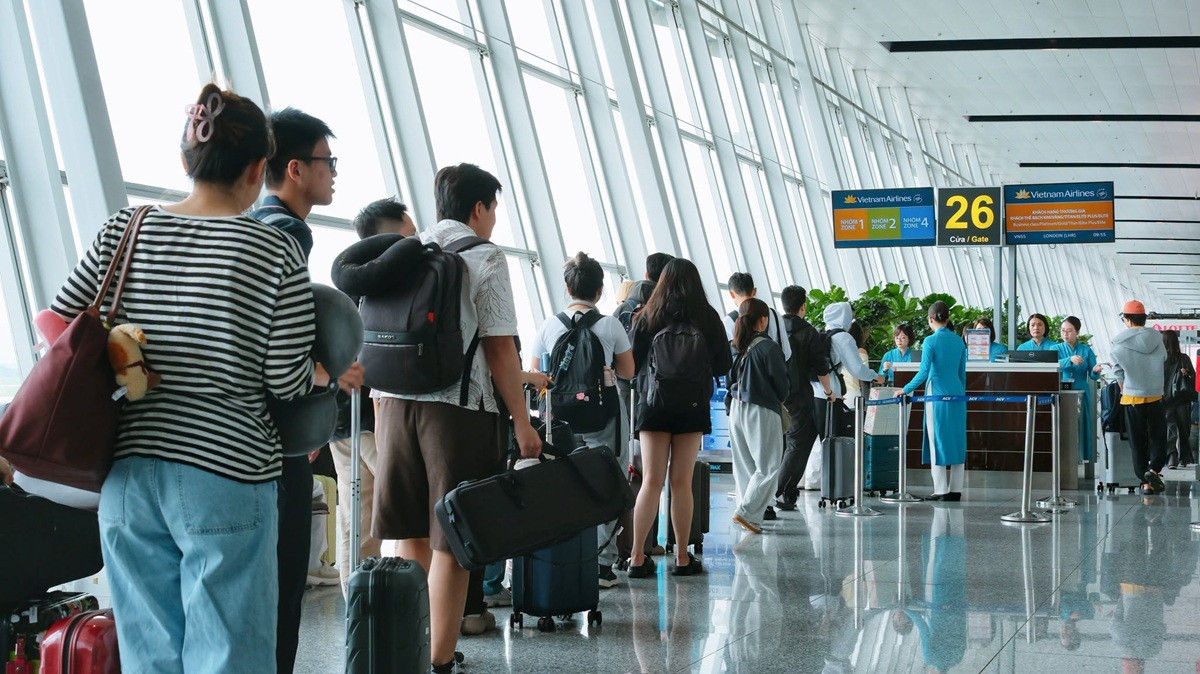
Thị trường quốc tế tiếp tục là động lực quan trọng khi Việt Nam đón khoảng 15,9 triệu lượt khách quốc tế trong 8 tháng đầu năm, tăng 14% so với cùng kỳ. Vietnam Airlines đang khai thác các đường bay thẳng tới nhiều thị trường lớn tại châu Âu, Nga, Mỹ và Đông Bắc Á.
Trong kế hoạch được công bố hồi tháng 6, Vietnam Airlines đặt mục tiêu doanh thu hợp nhất năm 2026 đạt 138.899 tỷ đồng và vận chuyển 27,73 triệu lượt hành khách. Hãng cho biết sẽ tiếp tục tối ưu mạng đường bay, kiểm soát chi phí và nâng cao hiệu quả khai thác đội tàu bay trong bối cảnh giá nhiên liệu biến động mạnh.
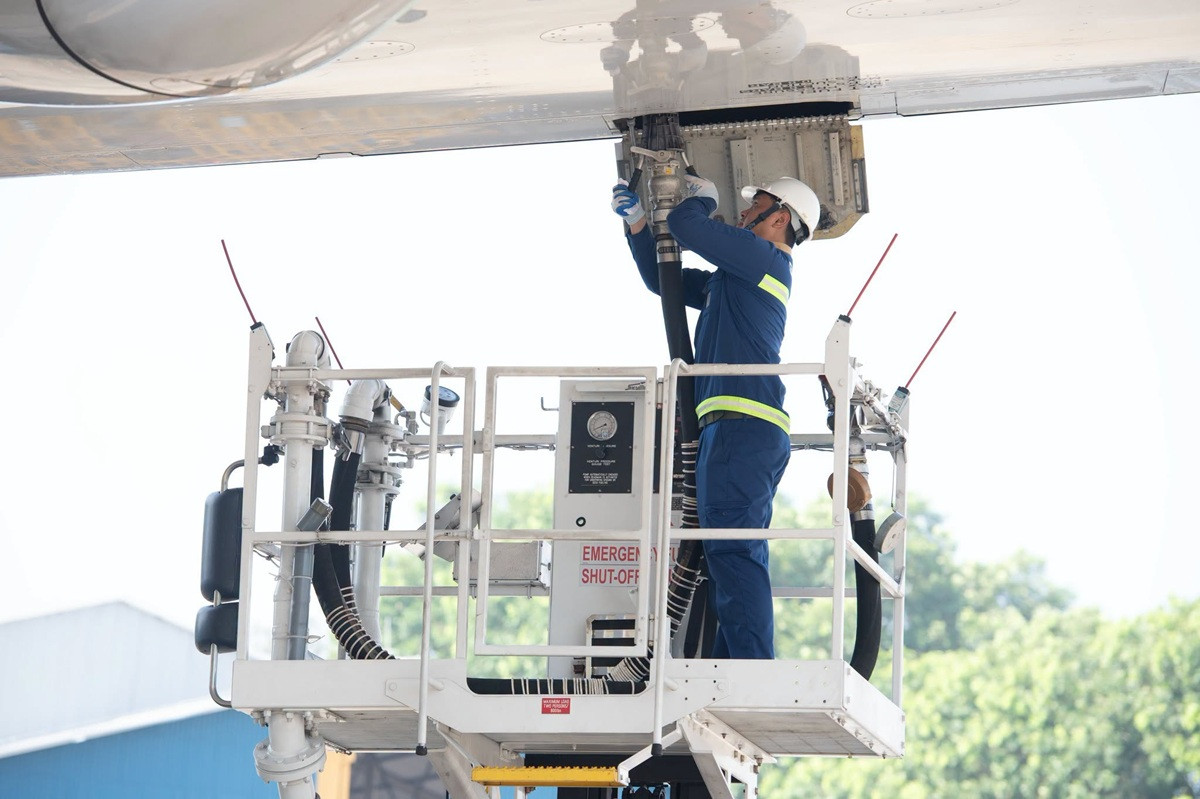
BSC đánh giá hoạt động kinh doanh của Vietnam Airlines hiện vẫn chịu ảnh hưởng đáng kể từ diễn biến giá dầu, đặc biệt khi căng thẳng tại Trung Đông có dấu hiệu gia tăng trở lại. Trong khi đó, khả năng chuyển toàn bộ phần chi phí nhiên liệu tăng thêm sang hành khách, nhất là trên các đường bay nội địa, bị hạn chế bởi cơ chế trần giá vé. Điều này khiến biên lợi nhuận tiếp tục chịu sức ép.
Theo báo cáo, trong trường hợp giá nhiên liệu giảm xuống dưới 135 USD/thùng khi căng thẳng tại Trung Đông hạ nhiệt, triển vọng kinh doanh của Vietnam Airlines có thể được cải thiện.
Trước áp lực giá nhiên liệu hàng không đứng ở mức cao, ngày 18/9, tại trụ sở Tổng công ty, phó tổng giám đốc Vietnam Airlines Tô Ngọc Giang đã chủ trì cuộc họp Triển khai kế hoạch hành động chương trình tiết kiệm nhiên liệu, với sự tham gia của các cơ quan đơn vị thành viên.
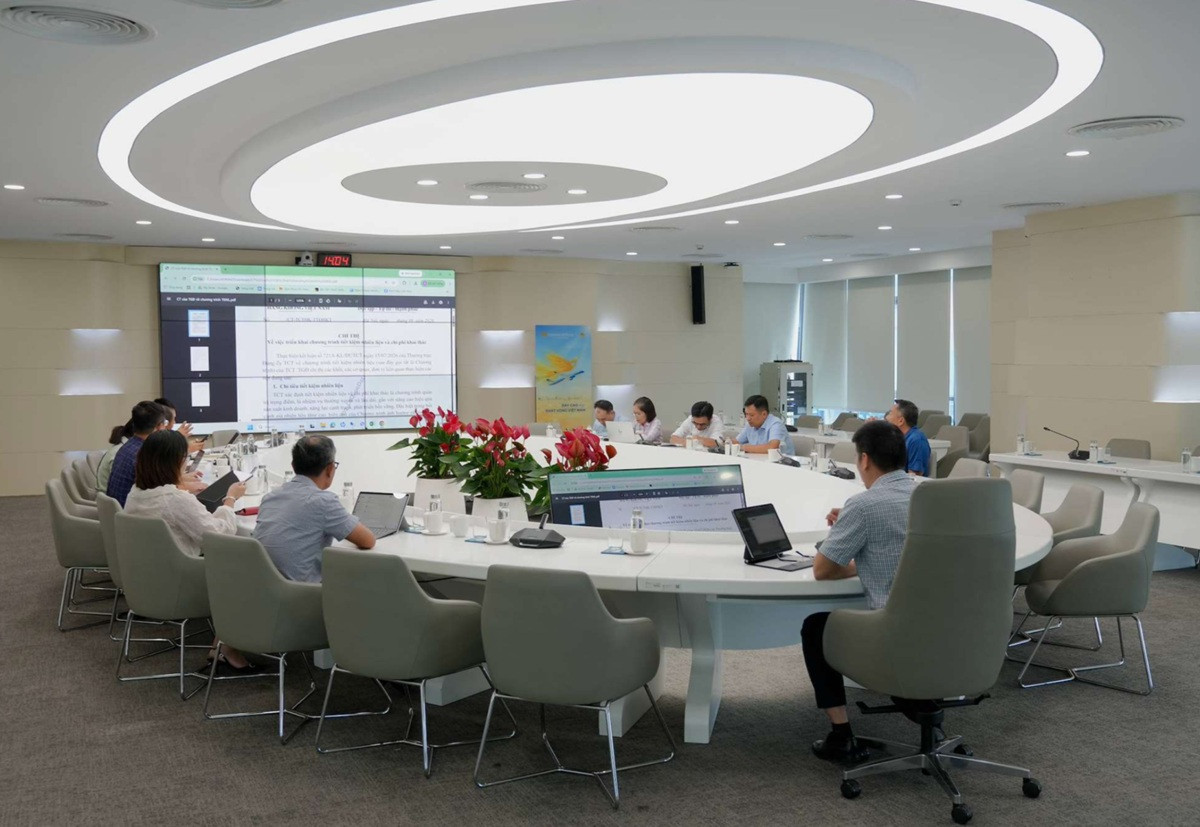
Cuộc họp được tổ chức nhằm triển khai kết luận số 721A-KL/ĐUTCT ngày 15/07/2026 của Thường trực Đảng ủy Tổng công ty về chương trình tiết kiệm nhiên liệu. Theo định hướng, tiết kiệm nhiên liệu và chi phí khai thác là chương trình trọng điểm, nhiệm vụ thường xuyên và lâu dài, có ý nghĩa trực tiếp đối với hiệu quả sản xuất kinh doanh, năng lực cạnh tranh và mục tiêu phát triển bền vững, nhất là trong bối cảnh giá nhiên liệu tiếp tục là một trong những yếu tố lớn tác động đến chi phí của ngành.
Tại cuộc họp, phó tổng giám đốc Tô Ngọc Giang yêu cầu các đơn vị không chỉ dừng ở việc xác định mục tiêu mà phải cụ thể hóa thành các chương trình hành động có khả năng triển khai ngay. Mỗi đơn vị cần xác định rõ mình phải làm gì, ai chịu trách nhiệm, tiến độ thực hiện và cách thức đo lường kết quả.
“Quan trọng nhất là việc đo đếm kết quả” là một trong những yêu cầu được phó tổng giám đốc nhấn mạnh. Theo đó, những giải pháp tiết kiệm phải được lượng hóa bằng kết quả thực tế; đối với những nội dung chưa có phương pháp đo đếm đầy đủ, các đơn vị cần bắt tay triển khai, từ thực tế vận hành tiếp tục hoàn thiện phương pháp đánh giá.
Tinh thần này cũng được thể hiện trong việc rà soát các giải pháp tối ưu. Các số liệu ban đầu đang được Trung tâm Điều hành khai thác bay (OCC) tiếp tục kiểm tra, đối chiếu với dữ liệu khai thác thực tế để xác định vùng tối ưu và mức tiết kiệm có thể đạt được.
Phó tổng giám đốc Tô Ngọc Giang yêu cầu không áp dụng một tỷ lệ chung cho toàn bộ chuyến bay, mà cần xem xét theo đặc điểm khai thác, loại tàu bay và đường bay để xác định đúng dư địa tiết kiệm.
Theo ông Giang, mục tiêu được xác lập là cơ sở để các đơn vị phấn đấu, trong khi các con số dự báo có thể tiếp tục được cập nhật khi có thêm dữ liệu và kết quả đo lường. Điều quan trọng là phải duy trì nỗ lực thực hiện, liên tục rà soát và nâng cao hiệu quả thay vì chờ đến khi có một bộ số liệu hoàn chỉnh mới triển khai.
Một yêu cầu khác được ông Giang nhấn mạnh là đưa chương trình tiết kiệm nhiên liệu xuống từng đơn vị, từng vị trí công việc và từng người lao động. Mỗi cá nhân cần nhận diện được trong phạm vi công việc của mình có thể thực hiện giải pháp nào để tiết kiệm. Những giải pháp có tác động lớn cần được đánh giá, tổng hợp để xem xét nhân rộng trong toàn Tổng công ty. Trong khi những sáng kiến có quy mô nhỏ cũng cần được ghi nhận.
Trong khi Vietnam Airlines chịu tác động trực tiếp từ giá nhiên liệu, Công ty cổ phần Dịch vụ Hàng không Sân bay Tân Sơn Nhất - SASCO lại có mô hình kinh doanh hưởng lợi từ sự gia tăng của lưu lượng hành khách và hoạt động thương mại tại sân bay.
Theo Công ty Chứng khoán SHS, ngành hàng không Việt Nam đang bước vào giai đoạn tăng trưởng mạnh. Sản lượng hành khách toàn ngành trong 7 tháng năm 2026 tăng 18% so với cùng kỳ, trong khi làn sóng đầu tư hạ tầng hàng không quy mô lớn đang tạo thêm dư địa mở rộng công suất.
Sự cải thiện của thị trường đã phản ánh vào kết quả kinh doanh của SASCO. Trong nửa đầu năm 2026, doanh nghiệp ghi nhận lợi nhuận sau thuế 370,8 tỷ đồng, tăng 67,6% so với cùng kỳ và hoàn thành 54,6% kế hoạch năm. Biên lợi nhuận gộp tăng mạnh từ 59,97% lên 67,52%, chủ yếu nhờ tối ưu hóa chi phí vận hành.
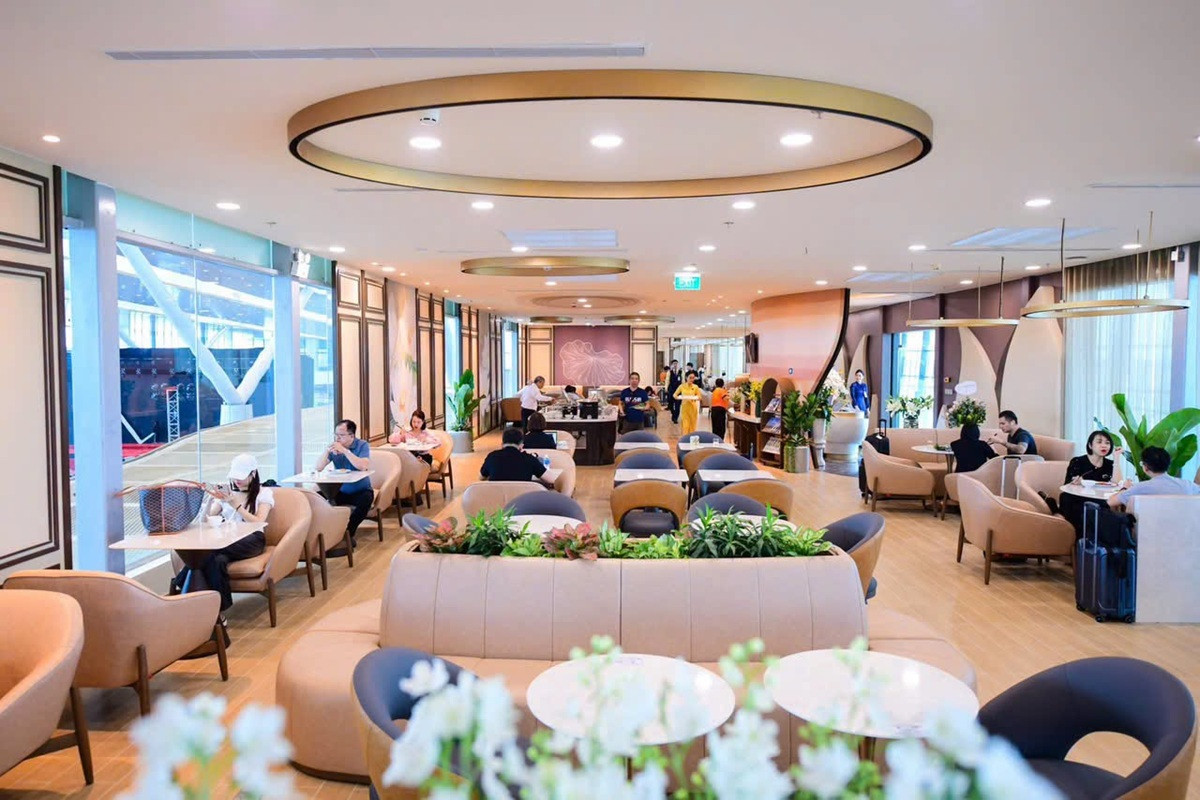
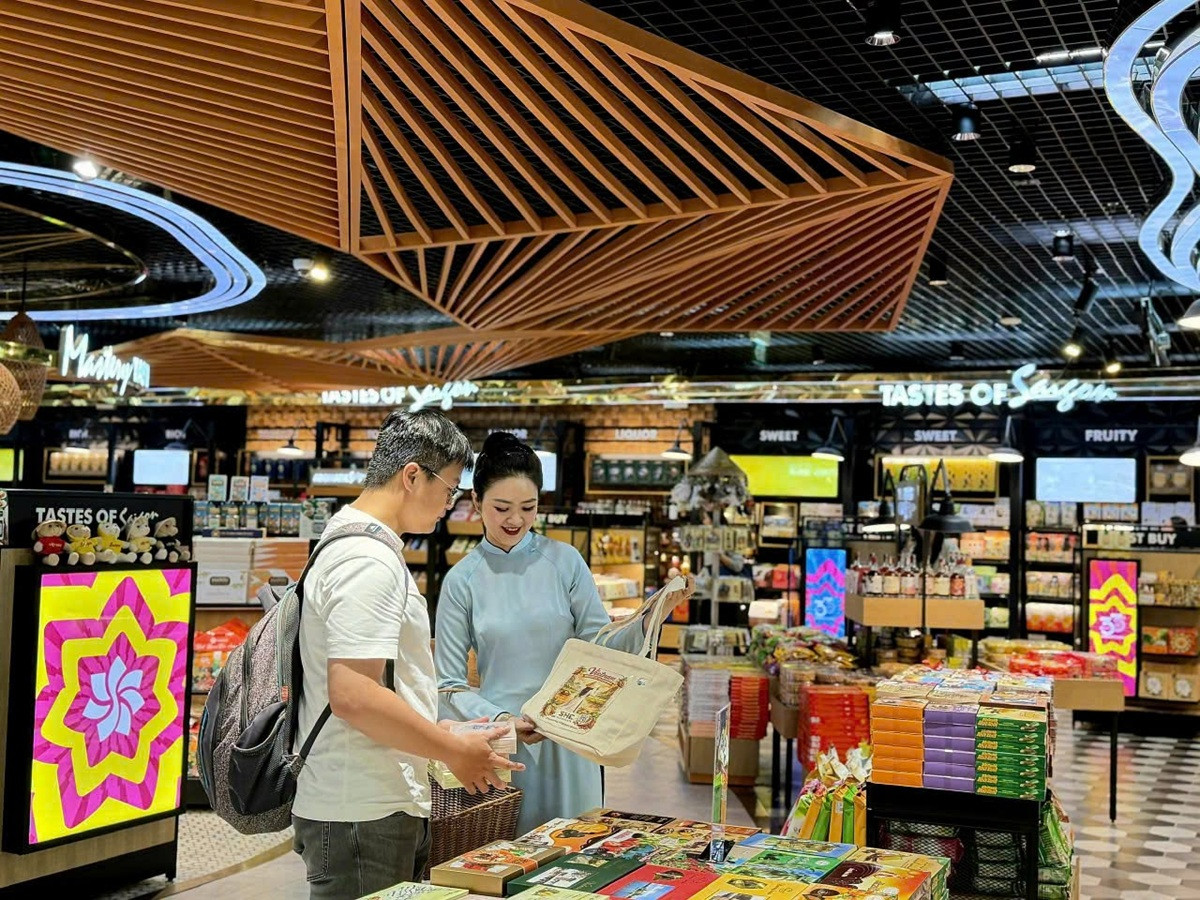
SASCO hoạt động trong hai nhóm chính gồm dịch vụ hàng không như phục vụ hành khách, suất ăn, dịch vụ mặt đất và nhóm dịch vụ thương mại phi hàng không như bán lẻ miễn thuế, ẩm thực, phòng chờ thương gia và khách sạn nghỉ dưỡng.
Lợi thế của doanh nghiệp đến từ vị trí tại Cảng Hàng không quốc tế Tân Sơn Nhất, nơi có lưu lượng hành khách lớn. Theo công bố của ban lãnh đạo, SASCO đang chiếm khoảng 60-70% thị phần khai thác thương mại tại sân bay này. Việc Nhà ga T3 đi vào hoạt động từ tháng 4/2025 cũng mở rộng không gian khai thác của doanh nghiệp với hệ thống phòng chờ, bán lẻ và dịch vụ ẩm thực.
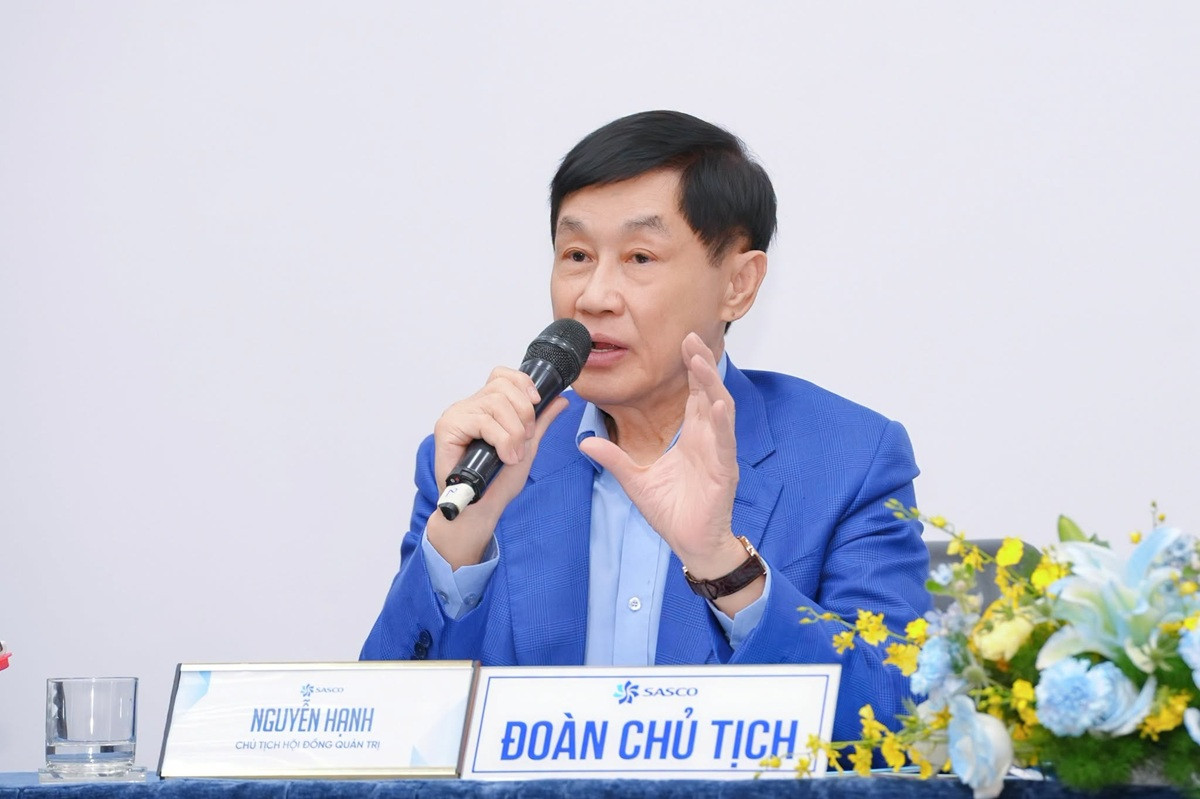
Cơ cấu cổ đông tập trung cũng tạo nên một đặc điểm đáng chú ý của SASCO. Tổng công ty Cảng hàng không Việt Nam (ACV) sở hữu 49,07% vốn, trong khi nhóm IPPG của ông Johnathan Hạnh Nguyễn nắm khoảng 41,6% thông qua các pháp nhân IPP, ACFC và DAFC.
SASCO hiện duy trì cấu trúc vốn không nợ vay và có khoảng 1.240,8 tỷ đồng tiền và tiền gửi. Theo SHS, nền tảng tài chính này tạo điều kiện để doanh nghiệp duy trì dòng tiền và chính sách cổ tức tiền mặt.
Triển vọng của SASCO gắn chặt với sự gia tăng của khách quốc tế và xu hướng chuyển từ khai thác sản lượng sang khai thác giá trị trên mỗi hành khách.
Đường hàng không tiếp tục giữ vai trò chủ đạo trong việc đưa khách quốc tế đến Việt Nam, với tỷ trọng khoảng 84,3%. Châu Á chiếm 77,4% tổng lượng khách quốc tế, trong khi châu Âu chiếm 13,7%.
Đáng chú ý, Trung Quốc đang trở lại vị trí thị trường nguồn khách lớn, với lượng khách tăng 41,1% trong năm 2025. Trong khi đó, thị trường Hàn Quốc có dấu hiệu bão hòa nhẹ nhưng vẫn duy trì tần suất khai thác cao tại các sân bay quốc tế trọng điểm.
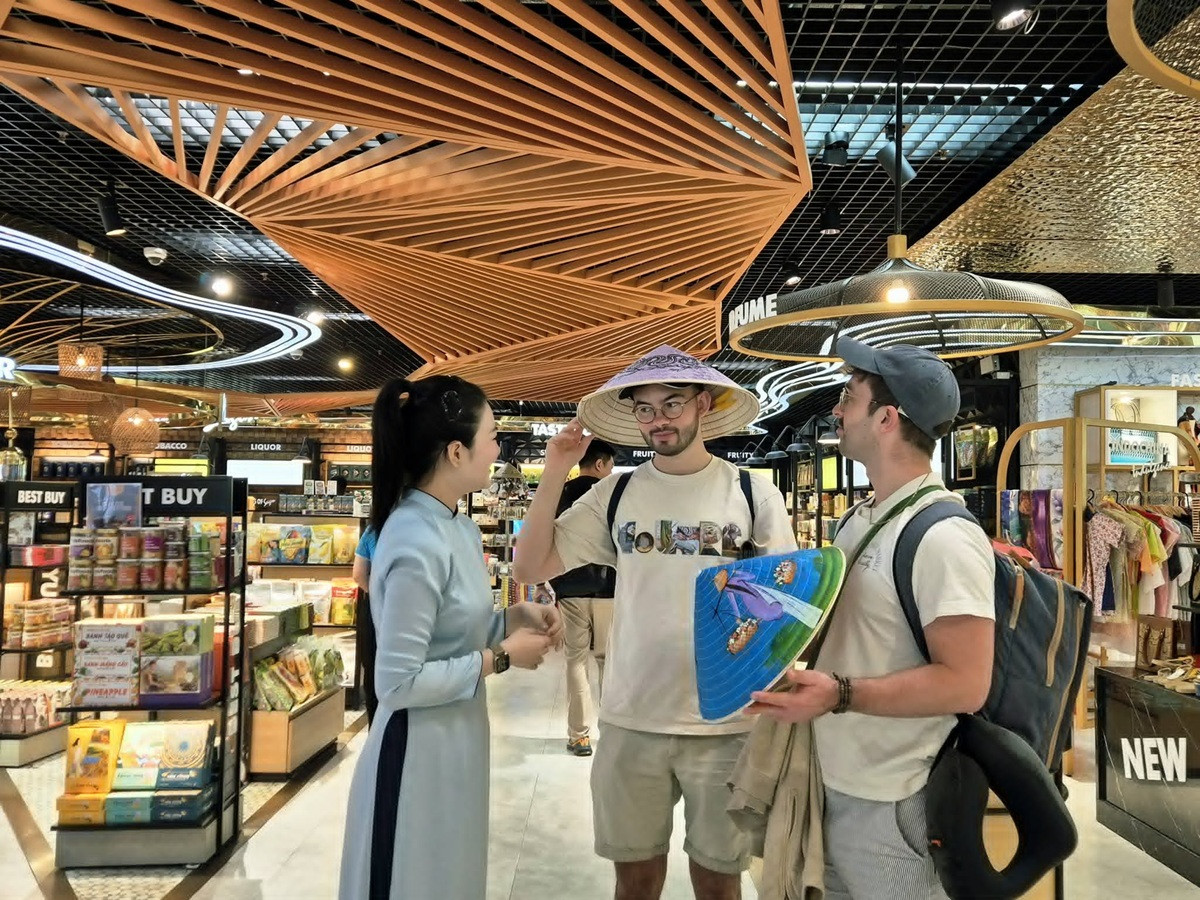
Đối với các doanh nghiệp dịch vụ sân bay, sự khác biệt về mức chi tiêu giữa các nhóm khách mở ra dư địa để tối ưu doanh thu. Nhóm khách Đông Nam Á có lợi thế về quy mô và tần suất nhưng mức chi tiêu bình quân thường thấp hơn.
Trong khi nhóm khách châu Âu, Australia và một số thị trường đường dài có quy mô nhỏ hơn nhưng mức chi tiêu cao hơn, qua đó tạo cơ hội cho các dịch vụ bán lẻ, hàng miễn thuế, ẩm thực và phòng chờ.
Thị trường nội địa cũng tiếp tục đóng vai trò nền tảng cho ngành hàng không. Sản lượng hành khách có tính chu kỳ rõ rệt, thường tăng mạnh vào mùa hè và dịp Tết. Trục Hà Nội - TP.HCM tiếp tục là một trong những hành lang bay có lưu lượng lớn, tạo nền tảng ổn định cho hoạt động khai thác thương mại tại các sân bay trọng điểm.
SHS cho rằng vị thế của SASCO còn được hỗ trợ bởi mối liên kết với hai cổ đông lớn là ACV và IPPG. ACV sở hữu và quản lý hệ thống hạ tầng cảng hàng không, trong khi IPPG có thế mạnh trong lĩnh vực bán lẻ, hàng xa xỉ và dịch vụ thương mại.
Sự kết hợp này được kỳ vọng tạo nền tảng để SASCO mở rộng hoạt động khi hệ thống cảng hàng không, đặc biệt là sân bay Long Thành, được đầu tư và đưa vào khai thác.
Một yếu tố khác được thị trường quan tâm là kế hoạch chuyển niêm yết cổ phiếu SAS từ UPCoM sang HoSE, chủ trương đã được thông qua tại Đại hội đồng cổ đông thường niên năm 2026. Việc chuyển sàn, nếu được thực hiện, có thể tạo điều kiện cải thiện tính minh bạch, thanh khoản và khả năng tiếp cận của nhà đầu tư tổ chức.
Diễn biến của Vietnam Airlines và SASCO cho thấy tác động khác nhau của cùng một chu kỳ tăng trưởng hàng không. Vietnam Airlines hưởng lợi từ nhu cầu hành khách tăng nhưng đồng thời phải đối mặt với áp lực lớn từ nhiên liệu, trong khi SASCO có khả năng hưởng lợi trực tiếp hơn từ sự gia tăng lưu lượng hành khách và chi tiêu tại sân bay.