Áp lực tài chính gia tăng tại AirAsia đang đặt ra bài toán lớn đối với thị trường hàng không Malaysia.
Chính phủ nước này đã thảo luận với Malaysia Airlines và Batik Air về khả năng tiếp nhận một phần thị trường nội địa của AirAsia nếu hãng buộc phải thu hẹp hoạt động. Tuy nhiên, các cuộc trao đổi được Reuters mô tả là kế hoạch dự phòng, chưa phải dấu hiệu cho thấy AirAsia chuẩn bị rút khỏi thị trường hay ngừng hoạt động.
Bản thân đồng sáng lập Tony Fernandes cũng bác bỏ khả năng cần giải cứu và khẳng định hãng có thanh khoản đủ mạnh để vượt qua cú sốc chi phí nhiên liệu hiện nay.
Dù vậy, các con số tài chính lại cho thấy hãng hàng không giá rẻ lớn nhất châu Á đang phải đối mặt với một bài toán phức tạp: nhu cầu đi lại vẫn mạnh, nhưng chi phí nhiên liệu, nghĩa vụ nợ và nhu cầu tái cấp vốn đang gia tăng nhanh chóng.
AirAsia bước vào đại dịch COVID-19 với vị thế là một trong những tập đoàn hàng không giá rẻ lớn nhất Đông Nam Á. Khi hoạt động bay gần như đình trệ, doanh thu sụt giảm mạnh trong khi các nghĩa vụ tài chính vẫn tồn tại, khiến bảng cân đối kế toán của tập đoàn chịu sức ép lớn.
Capital A, công ty mẹ AirAsia, từng bị Bursa Malaysia đưa vào diện PN17, cơ chế dành cho những doanh nghiệp niêm yết gặp khó khăn về tài chính.
Sau đại dịch, tập đoàn đã tiến hành một cuộc tái cấu trúc quy mô lớn. Năm 2024, cổ đông Capital A đã thông qua thương vụ AirAsia X mua lại các hoạt động hàng không chặng ngắn của AirAsia với giá khoảng 6,8 tỷ ringgit, tương đương 1,67 tỷ USD. Mục tiêu là đưa các hoạt động hàng không vào một cấu trúc thống nhất, qua đó để Capital A tập trung nhiều hơn vào những lĩnh vực ngoài hàng không.
Quá trình tái cấu trúc được hoàn tất vào đầu năm 2026, đưa các hoạt động hàng không mang thương hiệu AirAsia về dưới AirAsia X.
Điều này giúp cơ cấu doanh nghiệp trở nên rõ ràng hơn, nhưng không đồng nghĩa các áp lực tài chính đã biến mất. AirAsia X sau đó tiếp tục đặt mục tiêu tái cấu trúc khoảng 500 - 600 triệu USD nợ, thông qua tái cấp vốn, kéo dài thời hạn đáo hạn, giảm chi phí lãi vay và hợp nhất các công cụ nợ.
Thách thức mới xuất hiện khi giá nhiên liệu máy bay tăng mạnh do căng thẳng địa chính trị tại Trung Đông bùng phát từ ngày 28/2/2026.
Trong quý II/2026, chi phí nhiên liệu của AirAsia tăng 66% so với quý trước, lên mức bình quân khoảng 183 USD/thùng, trong khi hãng không có chương trình phòng hộ giá nhiên liệu. Kết quả, AirAsia ghi nhận khoản lỗ ròng 831 triệu ringgit, tương đương 204 triệu USD, trong đó riêng lỗ do biến động tỷ giá lên tới 331 triệu ringgit, tức khoảng 81 triệu USD.
Đây là vấn đề đặc biệt đáng chú ý đối với mô hình hàng không giá rẻ (LCC) vì phụ thuộc vào việc khai thác máy bay với tần suất cao, duy trì hệ số sử dụng ghế lớn và kiểm soát chặt chi phí trên mỗi ghế/km. Khi nhiên liệu tăng đột biến, lợi thế chi phí có thể nhanh chóng bị thu hẹp nếu hãng không thể chuyển toàn bộ mức tăng sang giá vé.
AirAsia đang cố gắng xử lý vấn đề này bằng cách cắt giảm các đường bay hoạt động kém hiệu quả, trả lại máy bay cũ cho bên cho thuê và đàm phán lại hợp đồng với các nhà cung cấp.
Trong đợt tái cơ cấu mới nhất, hãng đã trả lại 25 máy bay cũ cho các công ty cho thuê.
Áp lực tài chính thể hiện rõ nhất qua chênh lệch giữa nghĩa vụ ngắn hạn và lượng tiền mặt.
Tính đến ngày 30/6, nợ ngắn hạn của AirAsia ở mức 18,4 tỷ ringgit, tương đương 4,52 tỷ USD, trong khi tiền mặt và số dư ngân hàng chỉ khoảng 954 triệu ringgit, tương đương 234 triệu USD.
AirAsia cũng được cho là đang nợ Malaysia Airports Holdings Berhad (MAHB) ít nhất 500 triệu ringgit, khoảng 123 triệu USD, chủ yếu liên quan đến các khoản phí sân bay, đỗ máy bay và dịch vụ khác. MAHB đã gia hạn thời gian thanh toán cho hãng.
Chênh lệch giữa các khoản nghĩa vụ và lượng tiền mặt khiến khả năng tái cấp vốn trở thành yếu tố then chốt đối với AirAsia trong giai đoạn hiện nay.
Hãng đang đàm phán với các tổ chức tài chính để huy động tới 1 tỷ USD từ thị trường nợ quốc tế, cùng khoảng 700 triệu ringgit, tương đương 172 triệu USD, từ các khoản tín dụng trong nước. AirAsia nhấn mạnh phần lớn nguồn tiền này nhằm tái cấu trúc nợ, thay vì bù đắp thiếu hụt hoạt động kinh doanh.
Tuy nhiên, một số nguồn tin được Reuters dẫn cho rằng AirAsia có thể cần tới 3 tỷ USD vốn mới để củng cố tình hình tài chính. Con số này cao gấp nhiều lần mục tiêu huy động hiện tại của hãng.
AirAsia bác bỏ cách nhìn này và cho rằng các kế hoạch huy động vốn hiện tại đủ đáp ứng nhu cầu.
Điểm khiến vấn đề AirAsia trở nên quan trọng đối với Malaysia nằm ở quy mô thị trường mà hãng đang nắm giữ.
AirAsia chiếm khoảng 60% thị trường hàng không nội địa Malaysia và khoảng 40% tổng thị trường hàng không nước này, theo các nguồn tin Reuters. Với khoảng 100 máy bay tại Malaysia, bất kỳ sự thu hẹp công suất đáng kể nào của AirAsia đều có thể tác động đến giá vé, kết nối các thành phố, hoạt động sân bay và năng lực vận chuyển hành khách.
Đó là lý do Chính phủ Malaysia được cho là đã trao đổi với Malaysia Airlines và Batik Air về khả năng hấp thụ một phần thị trường nếu AirAsia phải giảm quy mô.
Nhưng bài toán không đơn giản là thay thế các chuyến bay. Malaysia Airlines và Batik Air cho biết họ có thể mở rộng tự nhiên vào các đường bay và nhóm hành khách mà AirAsia đang phục vụ. Tuy nhiên, nếu phải tiếp nhận một phần lớn mạng bay, yếu tố quan trọng nhất sẽ là máy bay và hợp đồng thuê máy bay.
Theo Reuters, hai hãng chỉ xem xét mở rộng quy mô lớn hơn nếu có thể tiếp nhận cả các hợp đồng thuê máy bay của AirAsia. Điều này cho thấy Chính phủ Malaysia đang chuẩn bị cho một kịch bản thị trường có thể xảy ra, thay vì đã xác định AirAsia sẽ rời khỏi thị trường.
Trong phát biểu ngày 18/9, đồng sáng lập Tony Fernandes tìm cách trấn an nhà đầu tư khi khẳng định tình hình hiện nay không nghiêm trọng như đại dịch, bởi AirAsia vẫn có thể khai thác máy bay và nhu cầu hành khách đang ở mức cao.
Ông cho biết hãng dự kiến huy động hơn 1 tỷ USD vào tháng 12/2026 hoặc tháng 1/2027, chủ yếu để tái cấp vốn cho các khoản nợ hiện hữu.
AirAsia cũng tiết lộ đã nhận được đề nghị tài trợ 1 tỷ USD từ một nhà đầu tư Trung Đông, với các điều khoản sơ bộ đã được ký và đang chờ thẩm định. Hãng đồng thời đàm phán với một ngân hàng toàn cầu về một giao dịch trái phiếu.
Fernandes nhấn mạnh việc tái cấp vốn không nhằm tạo ra một lượng vốn mới lớn cho hoạt động, mà chủ yếu giúp giảm chi phí tài chính và kéo dài thời hạn thanh toán.
Về kinh doanh, tập đoàn đặt mục tiêu vận chuyển 60 triệu hành khách trong năm nay, trước khi nâng lên 80 triệu hành khách vào năm 2027. Tính đến quý II/2026, tập đoàn này đã vận chuyển 43 triệu hành khách. Hệ số lấp đầy của tập đoàn đạt 80% trong quý III, trong khi AirAsia dự báo lượng đặt chỗ quý IV vẫn cao.
Điều này tạo ra một điểm khác biệt quan trọng so với giai đoạn COVID-19: vấn đề hiện nay chủ yếu nằm ở cấu trúc chi phí và tài chính, chứ không phải sự biến mất của nhu cầu đi lại.
Việc Bộ Tài chính Malaysia thuê Alton Aviation Consultancy đánh giá nhu cầu tài chính của AirAsia cho thấy chính phủ đang tiếp cận vấn đề theo hai hướng.
Một mặt, Malaysia cần đánh giá liệu có thể hỗ trợ AirAsia tiếp cận nguồn vốn quốc tế hay không. Mặt khác, nước này phải chuẩn bị phương án nếu quá trình huy động vốn không đáp ứng được nhu cầu.
Đáng chú ý, đây không phải lần đầu Malaysia cân nhắc hỗ trợ AirAsia. Năm 2021, Capital A từng được chấp thuận khoản vay vốn lưu động lên tới 500 triệu ringgit, tương đương khoảng 123 triệu USD, với 80% được chính phủ bảo lãnh. Tuy nhiên, khoản vay cuối cùng không được thực hiện do các điều kiện liên quan đến bảo lãnh của những người sáng lập.
Trong bối cảnh hiện nay, chưa có dấu hiệu cho thấy chính phủ đã quyết định một gói giải cứu AirAsia. Chính Fernandes cũng khẳng định hãng không cần cứu trợ hay giải cứu.
Điều đáng chú ý hơn là việc chính phủ chuẩn bị các phương án thay thế cho thấy AirAsia đã trở thành một mắt xích quá lớn trong hệ thống hàng không Malaysia để có thể được xử lý như một doanh nghiệp gặp khó khăn thông thường.
Về dài hạn, AirAsia đang tìm cách giải quyết một phần vấn đề từ chính đội bay. Hãng đang đẩy nhanh chiến lược sử dụng Airbus A321LR và Airbus A321XLR để từng bước thay thế những chiếc Airbus A330 có hiệu quả nhiên liệu thấp hơn. Đây là một phần trong chiến lược vừa giảm chi phí khai thác, vừa tạo nền tảng cho các đường bay dài hơn.
Cùng với đó, AirAsia cũng đã quyết định bán lại những máy bay A321neo mới bàn giao nhưng chưa đưa vào khai thác nhằm cải thiện dòng tiền.
Theo phân tích của Bloomberg dựa trên dữ liệu Cirium Fleet Analyzer, AirAsia đã bán 6 chiếc A321neo mới kể từ đầu năm 2025, trong đó có 2 chiếc được chuyển nhượng vào tháng 7/2026. Tổng cộng, hãng đã tiếp nhận 10 chiếc A321neo mới trong giai đoạn này nhưng sau đó bán hơn một nửa cho công ty cho thuê BBAM; các máy bay này được mua lại hoặc thuê để phục vụ Sun PhuQuoc Airways tại Việt Nam.
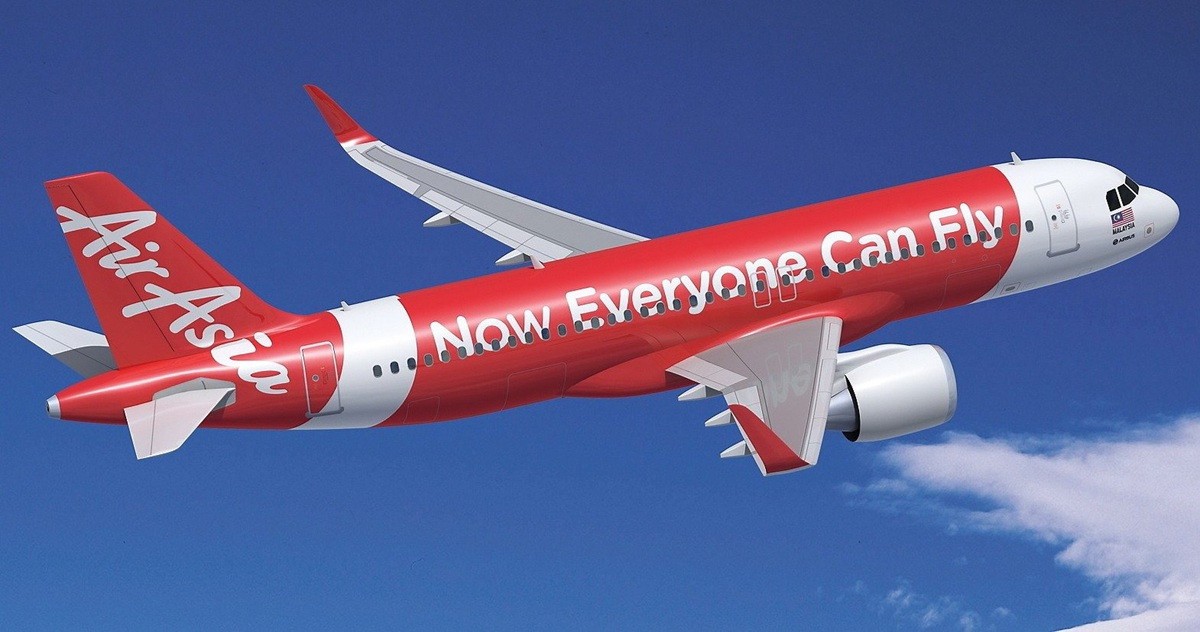
Theo nhà phân tích thị trường vốn hàng không độc lập Andrew Light, trong bối cảnh cần cải thiện thanh khoản, bán trực tiếp máy bay mới có thể giúp AirAsia nhanh chóng thu về lượng tiền mặt đáng kể, qua đó bổ sung nguồn lực cho quá trình tái cấu trúc tài chính.
AirAsia đồng thời vẫn theo đuổi tham vọng mở rộng quốc tế, trong đó có kế hoạch phát triển trung tâm trung chuyển tại Bahrain và khôi phục đường bay tới London thông qua trung tâm này.
Sự tương phản này cho thấy bài toán của AirAsia không đơn giản là cắt giảm để tồn tại. Hãng vừa phải giảm chi phí và tái cấu trúc nợ, vừa tìm cách duy trì năng lực tăng trưởng.
Trường hợp AirAsia cho thấy cú sốc hậu COVID-19 đối với ngành hàng không chưa hoàn toàn kết thúc. Sau khi nhu cầu phục hồi, thách thức đã chuyển từ thiếu hành khách sang chi phí nhiên liệu, lãi suất, nghĩa vụ nợ và khả năng tiếp cận vốn.
Điều này đặc biệt rõ với các hãng hàng không giá rẻ, vốn vận hành dựa trên biên lợi nhuận tương đối mỏng.
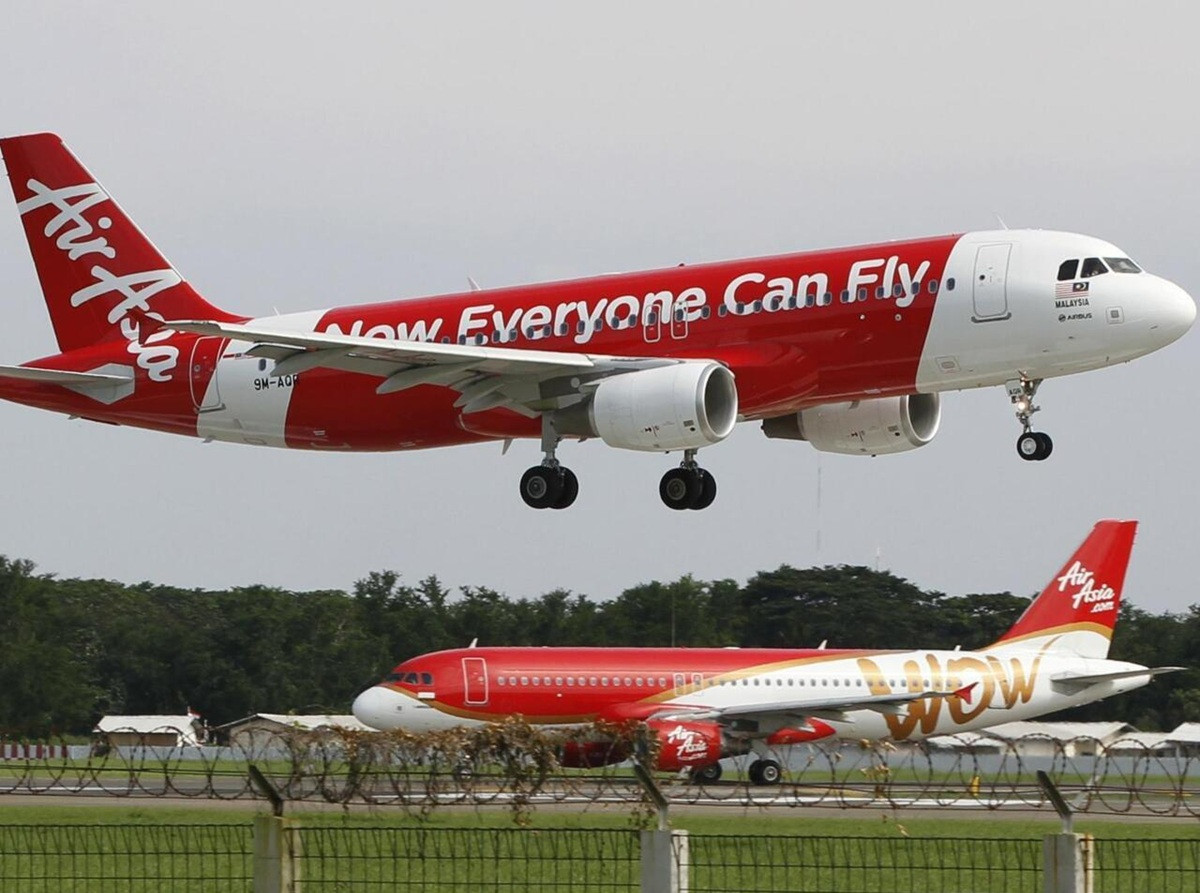
Với AirAsia, tình hình còn phức tạp hơn bởi hãng vừa phải xử lý bảng cân đối kế toán sau nhiều năm tái cấu trúc, vừa chịu cú sốc nhiên liệu mới. Trong khi đó, quy mô mạng bay và thị phần khiến mọi biến động lớn tại hãng đều có thể lan sang toàn bộ thị trường Malaysia.
Các cuộc thảo luận giữa chính phủ với Malaysia Airlines và Batik Air vì vậy có thể được nhìn nhận như một kế hoạch dự phòng cho hạ tầng hàng không quốc gia, thay vì bằng chứng cho thấy AirAsia sắp biến mất khỏi thị trường.
Ở chiều ngược lại, việc đồng sáng lập Fernandes nhấn mạnh nhu cầu hành khách cao, hệ số lấp đầy 80% và kế hoạch huy động hơn 1 tỷ USD cho thấy AirAsia vẫn đang theo đuổi một chiến lược khác: duy trì hoạt động, tái cấp vốn, giảm chi phí và chờ khả năng phục hồi biên lợi nhuận khi giá nhiên liệu hạ nhiệt.
Những tháng tới vì thế sẽ phụ thuộc nhiều vào ba biến số: khả năng huy động vốn, diễn biến giá nhiên liệu và mức độ AirAsia có thể chuyển chi phí gia tăng sang giá vé. Nếu các biện pháp tái cấu trúc tài chính thành công, AirAsia có thể tiếp tục giữ vai trò lớn trong thị trường nội địa Malaysia.
Ngược lại, nếu thanh khoản tiếp tục chịu sức ép, Chính phủ Malaysia sẽ phải đối mặt với bài toán khó hơn về công suất, máy bay, giá vé và kết nối hàng không nội địa.