

Khủng hoảng airBaltic phủ bóng lên hãng bay nhỏ toàn cầu
Hãng hàng không airBaltic nộp đơn xin bảo hộ phá sản theo Chương 11 giữa lúc giá nhiên liệu tăng mạnh và thị trường hàng không châu Âu chịu sức ép.
Giới phân tích đánh giá khủng hoảng của hãng cũng cho thấy các hãng bay nhỏ đang đứng trước rủi ro ngày càng lớn.
airBaltic chọn Chương 11 để tránh sụp đổ
Ngày 14/9, hãng hàng không Latvia airBaltic đã tự nguyện nộp đơn xin bảo hộ theo Chương 11 của Bộ luật Phá sản Mỹ tại New York, mở ra một cuộc tái cấu trúc quy mô lớn nhằm xử lý gánh nặng nợ và duy trì hoạt động.
Theo Reuters, airBaltic đã nhận được cam kết tài trợ 350 triệu euro, tương đương 405 triệu USD, từ nhóm các tổ chức cho vay gồm Strategic Value Partners, Barclays, Hayfin Capital Management, Morgan Stanley và Oaktree Capital Management.
Khoản tài trợ có lãi suất khoảng 12%, nhưng cần được tòa án phê duyệt. Giám đốc điều hành airBaltic Erno Hilden cho biết hãng sẽ làm việc với các bên liên quan trong những tháng tới để xây dựng một cấu trúc tài chính bền vững hơn, đồng thời đặt mục tiêu cải thiện lợi nhuận khoảng 44 triệu euro mỗi năm.
Điều đáng chú ý là thủ tục Chương 11 không đồng nghĩa airBaltic ngừng bay. Hãng cho biết các chuyến bay vẫn được khai thác theo lịch trình trong quá trình tái cấu trúc, dự kiến kéo dài đến tháng 6/2027.
Mục tiêu trước mắt là dùng khoảng thời gian được tòa án bảo vệ để giảm nghĩa vụ tài chính, thu hẹp hoạt động và tái thiết mô hình kinh doanh.
Giá nhiên liệu đẩy hãng bay nhỏ vào thế khó
Cuộc khủng hoảng của airBaltic diễn ra trong bối cảnh ngành hàng không toàn cầu phải đối mặt với cú sốc chi phí mới khi chiến tranh Mỹ-Iran khiến giá nhiên liệu bay tăng mạnh.
Đối với các hãng hàng không, đây là cú đánh đặc biệt nghiêm trọng bởi biên lợi nhuận vốn đã tương đối thấp. Sau mùa cao điểm hè, lượng đặt chỗ thường giảm trong mùa đông, trong khi các hãng vẫn phải duy trì đội bay, nhân sự và mạng đường bay.
Nhóm chịu sức ép lớn nhất là những hãng có quy mô nhỏ, hoạt động tại các thị trường ngách hoặc sở hữu bảng cân đối kế toán yếu.
“Các doanh nghiệp nhỏ, hoạt động trong thị trường ngách là những đối tượng có nguy cơ cao nhất”, nhà phân tích hàng không John Strickland nhận định với Reuters.
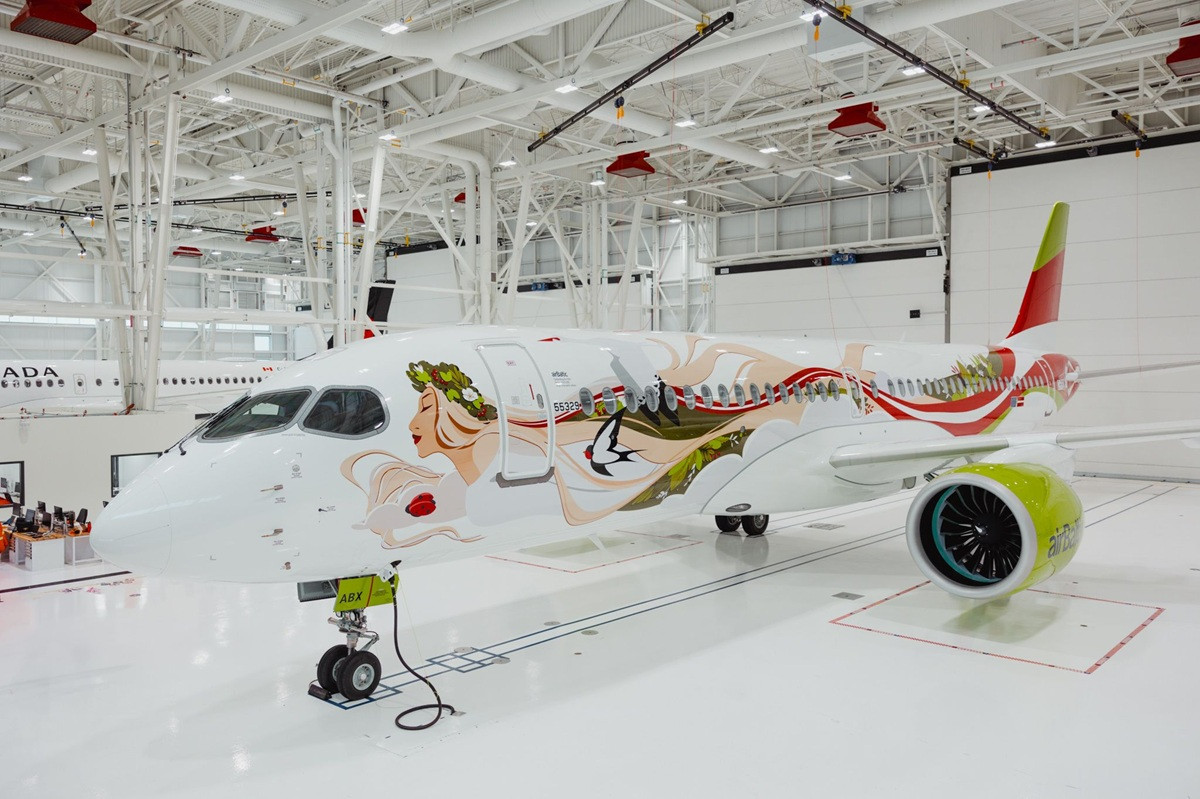
airBaltic là một ví dụ điển hình. Hãng hiện sở hữu khoảng 50 máy bay Airbus A220-300, từng đặt mục tiêu mở rộng đội bay lên 100 chiếc và xây dựng Riga thành một trung tâm trung chuyển khu vực.
Tuy nhiên, mô hình này ngày càng khó vận hành khi thị trường thay đổi. Lượng khách Nga, Belarus và Ukraine từng là một phần quan trọng trong chiến lược trung chuyển của airBaltic không còn như trước, trong khi vị trí địa lý của Latvia khiến hãng chịu tác động rõ rệt từ những thay đổi địa chính trị tại khu vực.
Phát biểu với Reuters, Simonas Bartkus, một nhà phân tích hàng không, cho rằng airBaltic đã trở nên quá lớn so với thị trường mà hãng đang phục vụ.
Thủ tướng Latvia, Andris Kulbergs cũng cho biết tính đến tháng 4, airBaltic đã sử dụng hết khoảng 380 triệu euro huy động từ đợt phát hành trái phiếu năm 2024. Khoản vay khẩn cấp 30 triệu euro từ chính phủ sau đó cũng hết hạn vào tháng 6/2026.
Những con số này cho thấy vấn đề của airBaltic không chỉ là một cú sốc nhiên liệu nhất thời mà còn liên quan tới quy mô, cấu trúc mạng bay và khả năng tạo dòng tiền.
Chương 11 mở đường thu hẹp đội bay và hoạt động
Theo hồ sơ tòa án, airBaltic dự kiến sử dụng thủ tục Chương 11 để hủy bỏ hoặc trì hoãn một phần kế hoạch mua máy bay.
Hãng hiện có đơn hàng trị giá khoảng 3,5 tỷ USD cho 40 máy bay Airbus, cùng khoảng 106,7 triệu USD động cơ bổ sung từ Pratt & Whitney. airBaltic cho biết đã liên hệ với Airbus để trì hoãn các đợt giao máy bay sau năm nay.
Đây là một thay đổi quan trọng. Thay vì tiếp tục tăng quy mô đội bay, hãng cần ưu tiên thanh khoản và hiệu quả sử dụng tài sản. Erno Hilden cho biết thay đổi lớn trong quá trình tái cấu trúc sẽ liên quan đến việc thu hẹp mảng thuê ướt máy bay, tức cho các hãng khác thuê máy bay kèm phi hành đoàn.
Hãng cũng đang đàm phán với công đoàn về việc điều chỉnh lực lượng lao động. Với hơn 3.000 nhân viên hiện nay, việc giảm công suất nhiều khả năng sẽ kéo theo nhu cầu cắt giảm nhân sự.
Theo hồ sơ phá sản, airBaltic có khoảng 583 triệu USD nợ vay và nghĩa vụ thuê tài chính, bên cạnh khoảng 106 triệu euro tiền thuế lương và các loại thuế, phí hàng không khác. Trong khi đó, doanh thu năm 2025 của hãng ước khoảng 779 triệu euro.
Sự chênh lệch này cho thấy vì sao một cú sốc chi phí kéo dài có thể nhanh chóng biến thành khủng hoảng thanh khoản đối với một hãng hàng không quy mô nhỏ.
Trước khi nộp đơn, các chủ sở hữu trái phiếu của airBaltic từng được đề xuất huy động tới 257 triệu euro và đáo hạn vào tháng 2/2027, với lãi suất lên tới 25%. Việc lựa chọn Chương 11 vì thế có thể được xem là bước đi nhằm tạo ra một cấu trúc vốn bền vững hơn thay vì tiếp tục vay với chi phí ngày càng cao.
Yves Schwyter, nhà sáng lập Vectus Intelligence, cho rằng việc áp dụng Chương 11 có thể tạo ra một cấu trúc vốn bền vững hơn so với những phương án từng được thảo luận trước đó.
Bài toán “sống sót rồi mới tăng trưởng”
airBaltic không phải hãng hàng không đầu tiên sử dụng Chương 11 để tái cấu trúc.
Erno Hilden từng dẫn dắt SAS của Scandinavia trải qua quá trình tái cấu trúc theo Chương 11 từ năm 2022 đến 2024. Vì vậy, airBaltic đang hướng tới một mô hình tương tự: bảo vệ hoạt động trong thời gian tái cấu trúc, xử lý nghĩa vụ tài chính và sau đó xây dựng lại nền tảng tăng trưởng.
John Strickland cho rằng Chương 11 mang lại cho airBaltic một khuôn khổ pháp lý để sắp xếp lại hoạt động và cho hãng thời gian thực hiện kế hoạch mới.
Chính phủ Latvia cũng coi đây là một phương án tối ưu để duy trì khả năng tồn tại của hãng. Nhà nước vẫn tìm kiếm một nhà đầu tư chiến lược trong lúc airBaltic thu hẹp đội bay và tái cơ cấu nghĩa vụ.
Lufthansa hiện sở hữu 10% airBaltic nhưng cho biết chưa có kế hoạch tăng thêm cổ phần.
Sự sụp đổ của Spirit là lời cảnh báo
airBaltic trở thành hãng hàng không châu Âu đầu tiên nộp đơn bảo hộ phá sản trong cuộc khủng hoảng liên quan đến chiến tranh Iran, sau Spirit Airlines của Mỹ.
Spirit đã sụp đổ vào tháng 5/2026 sau khi không nhận được sự ủng hộ cần thiết của các chủ nợ đối với kế hoạch cứu trợ.
Hai trường hợp này cho thấy cùng một cú sốc thị trường có thể tạo ra kết quả rất khác nhau tùy thuộc vào sức khỏe tài chính, quy mô và khả năng huy động vốn của từng hãng.
Wizz Air là ví dụ trái ngược. Hãng hàng không giá rẻ này cũng chịu ảnh hưởng từ giá nhiên liệu tăng mạnh, nhưng có bảng cân đối tài chính tốt hơn, nguồn vốn dồi dào và chương trình phòng ngừa rủi ro nhiên liệu.
Giám đốc điều hành Jozsef Varadi cho biết Wizz Air đã phòng ngừa giá nhiên liệu cho khoảng 80% nhu cầu trong 12 tháng tới, ở mức chỉ bằng khoảng một nửa giá thị trường.
Wizz Air thậm chí nhìn thấy cơ hội mở rộng khi các đối thủ yếu hơn phải thu hẹp hoạt động.
Hãng đang tăng cung tại Italy, Romania, Albania và một số thị trường khác. Tuy nhiên, CEO Varadi cho rằng cơ hội từ riêng airBaltic là rất hạn chế, bởi Latvia nằm ở vùng ngoại vi EU và chịu tác động mạnh từ tình hình địa chính trị.
Đây là điểm quan trọng: khủng hoảng của một hãng nhỏ có thể trở thành cơ hội tăng trưởng cho đối thủ lớn hơn, có khả năng phòng ngừa rủi ro và huy động vốn tốt hơn.
Mùa đông sẽ là phép thử lớn
Giới phân tích đánh giá AirBaltic không phải hãng duy nhất chịu sức ép. AirAsia của Đông Nam Á cũng đang tìm kiếm nguồn vốn mới sau nhiều quý thua lỗ và quá trình tái cấu trúc mạnh mẽ. Tương tự, Air Transat của Canada đang phải đối mặt với chi phí nhiên liệu tăng cao.
Trong khi đó, các hãng giá rẻ lớn như Wizz Air vẫn chịu áp lực lên lợi nhuận khi phải giảm giá vé để kích thích nhu cầu.
Vấn đề nằm ở chỗ mùa đông thường là thời điểm khó khăn nhất đối với các hãng hàng không. Sau khi tạo dòng tiền trong mùa hè, doanh nghiệp bước vào giai đoạn nhu cầu đi lại thấp hơn nhưng vẫn phải duy trì phần lớn chi phí cố định.
Nếu giá nhiên liệu tiếp tục ở mức cao trong thời gian dài, các hãng có thanh khoản yếu buộc phải lựa chọn giữa cắt giảm công suất, bán tài sản, huy động vốn hoặc tái cấu trúc nợ.
airBaltic đang đi trước các đối thủ một bước trên con đường này.
Hợp nhất có thể là hệ quả tiếp theo
Một trong những tác động lớn nhất từ khủng hoảng airBaltic có thể không nằm ở bản thân hãng, mà ở sự thay đổi cấu trúc thị trường hàng không châu Âu.
Khi các hãng nhỏ không đủ sức chống chịu, những đường bay, slot và thị trường mà họ để lại sẽ trở thành mục tiêu của các đối thủ có tiềm lực tài chính mạnh hơn.
Ryanair và Wizz Air đang tích cực tìm kiếm cơ hội tại các sân bay nhỏ và các thị trường Trung Âu. Wizz Air thậm chí từng bày tỏ quan tâm tới việc tiếp quản các đường bay của hãng hàng không quốc doanh Romania TAROM.
Ở cấp độ lớn hơn, các hãng nhỏ có thể đứng trước sức ép gia nhập những tập đoàn như IAG, Lufthansa hay Air France-KLM.
Norse Atlantic đã bắt đầu quá trình bán hoặc sáp nhập từ tháng 7/2026, trong khi LOT của Ba Lan từ lâu được giới quan sát đặt trong nhóm có khả năng trở thành mục tiêu hợp nhất.
airBaltic cũng đang tìm kiếm một nhà đầu tư chiến lược mới, nhưng đến nay chưa có nhà đầu tư nào công khai bày tỏ sự quan tâm.
Khủng hoảng airBaltic là lời cảnh báo
airBaltic vẫn có cơ hội phục hồi. Đội bay A220 tương đối trẻ, thương hiệu đã được xây dựng và Chương 11 cung cấp một khoảng thời gian để hãng tái cấu trúc dưới sự bảo vệ của tòa án.
Nhưng câu chuyện của airBaltic đồng thời cho thấy một thực tế khắc nghiệt hơn: quy mô lớn không phải lúc nào cũng đồng nghĩa với sức mạnh.
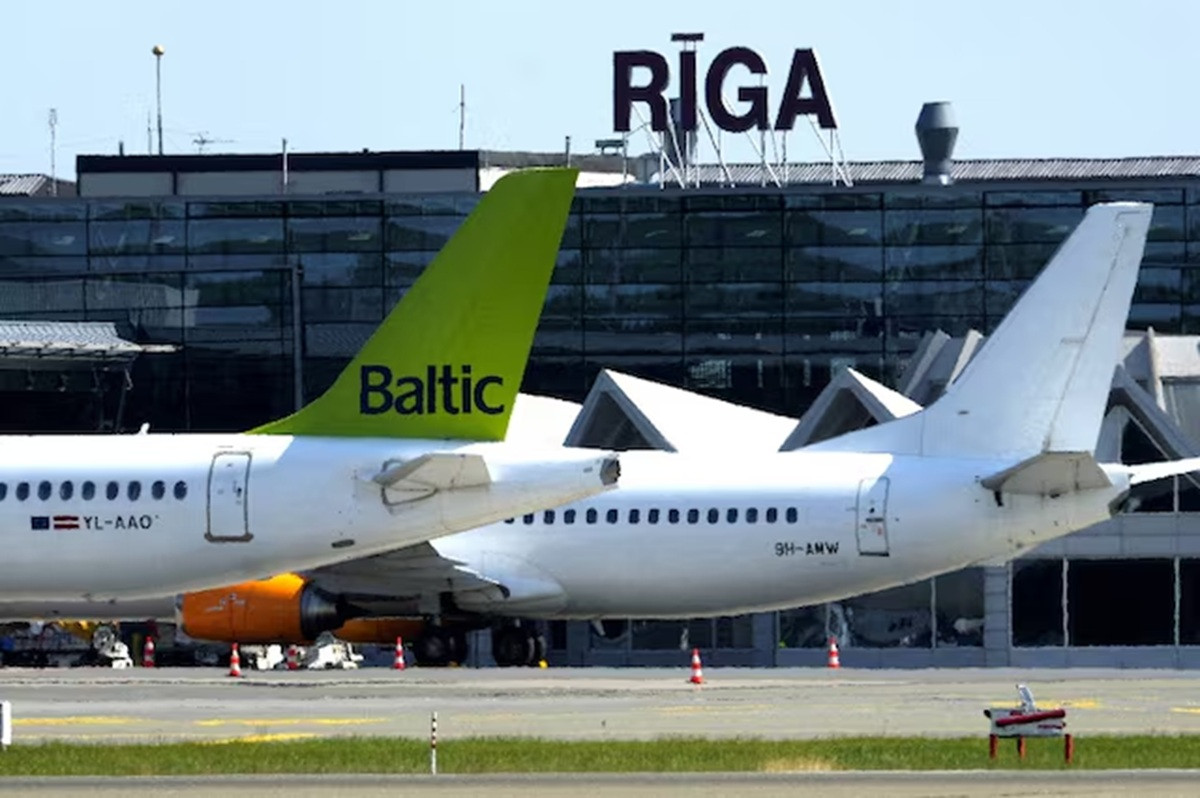
Một hãng hàng không có thể tăng đội bay, mở rộng mạng đường bay và đặt mục tiêu trở thành trung tâm trung chuyển khu vực, nhưng nếu thị trường thay đổi nhanh hơn khả năng điều chỉnh thì chính quy mô đó lại trở thành gánh nặng.
Giá nhiên liệu tăng chỉ là chất xúc tác. Những vấn đề sâu xa hơn nằm ở cấu trúc nợ, thanh khoản, mạng đường bay, quy mô đội bay và khả năng phòng ngừa rủi ro.
Vì thế, khủng hoảng airBaltic có thể được xem như phép thử đối với toàn bộ nhóm hãng hàng không nhỏ tại châu Âu.
Nếu giá nhiên liệu duy trì ở mức cao và mùa đông tiếp tục làm suy yếu dòng tiền, thị trường có thể chứng kiến thêm những thương vụ bán tài sản, cắt giảm công suất, tái cấu trúc nợ và sáp nhập.
Với các hãng lớn, đây có thể là cơ hội mở rộng. Nhưng với những hãng nhỏ, bài toán cấp bách hơn là sống sót đủ lâu để chờ thị trường hồi phục.